13年を超えた車は、自動車税(種別割)と自動車重量税が重くなります。ただし、税金の増加額だけで乗り換えの損得は決まりません。増える税額が年に数千円から一万円台に収まっていても、修理費や燃料代がかさんでいる車なら乗り換えが有利になることがあり、逆に故障が少なくローンもない車は、税金が上がっても乗り続けたほうが総額を抑えられる場合があります。
判断に必要なのは、自動車税(種別割)・自動車重量税・燃料代・車検整備費・修理費・買い替え費用・売却額を合わせて計算することです。この記事では、排気量別・車両重量別の増加額を確認したうえで、3年・5年で「乗り続ける場合」と「乗り換える場合」を比較し、乗り換え費用を何年で回収できるか(損益分岐年数)まで計算する方法を示します。
この記事でわかること!
- 13年超で自動車税(種別割)と自動車重量税がいくら上がるのか
- 普通車・軽自動車・ディーゼル車で重課条件がどう違うのか
- 自分の車の税負担増加額を計算する方法
- 乗り続ける場合と乗り換える場合の3年・5年の総額比較
- 乗り換え費用を何年で回収できるかを求める損益分岐年数の計算方法
【PR】 愛車の今の価値を確認してみませんか?
売却するか迷っている段階でも利用できます。
年式や走行距離を入力して、現在の査定相場を確認してみましょう。
\ 売却を決める前の相場確認に /
― 車の売却・下取りがお済みの方はスルーしてください ―
なお、本記事の税額・制度は2026年7月時点の制度に基づいています。税制は改正される場合があるため、実際の手続き前には最新の公式情報をご確認ください。
13年超で自動車税・重量税はいくら上がる?早見表で先に確認
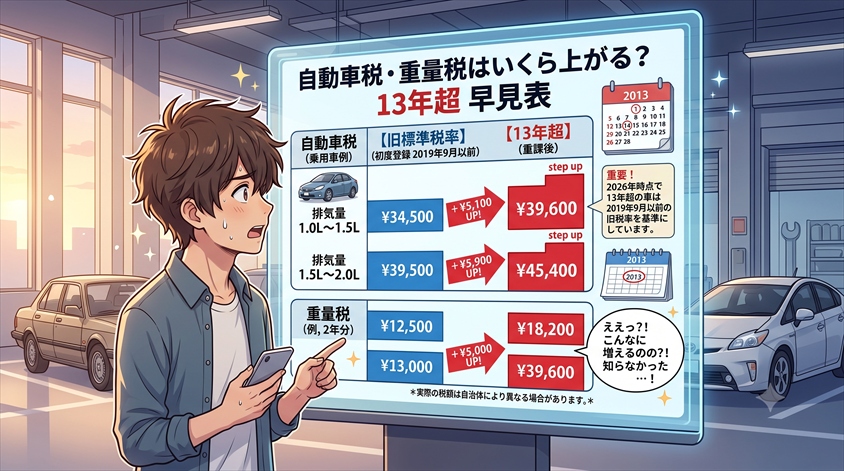
先に結論を数字で確認します。ここで一つ、多くの記事が曖昧にしているポイントを押さえておく必要があります。2026年時点で「13年超」に該当する車は、必ず2019年10月1日より前に初度登録された車です。つまり比較の基準になるのは、2019年10月以降に適用されている新税率ではなく、それ以前の旧税率(標準税率)です。新税率と重課後の税額を単純に並べた早見表は、いま13年超になっている車の実態には合いません。以下の表は旧税率を基準にしています。
必須表1|自動車税(種別割)13年超の増加額一覧(普通車)
| 排気量区分 | 13年未満(旧税率) | 13年超(重課後) | 年間増加額 | 3年間の差額 | 5年間の差額 |
| 1L以下 | 29,500円 | 33,900円 | +4,400円 | +13,200円 | +22,000円 |
| 1L超1.5L以下 | 34,500円 | 39,600円 | +5,100円 | +15,300円 | +25,500円 |
| 1.5L超2L以下 | 39,500円 | 45,400円 | +5,900円 | +17,700円 | +29,500円 |
| 2L超2.5L以下 | 45,000円 | 51,700円 | +6,700円 | +20,100円 | +33,500円 |
| 2.5L超3L以下 | 51,000円 | 58,600円 | +7,600円 | +22,800円 | +38,000円 |
| 3L超3.5L以下 | 58,000円 | 66,700円 | +8,700円 | +26,100円 | +43,500円 |
| 3.5L超4L以下 | 66,500円 | 76,400円 | +9,900円 | +29,700円 | +49,500円 |
| 4L超4.5L以下 | 76,500円 | 87,900円 | +11,400円 | +34,200円 | +57,000円 |
| 4.5L超6L以下 | 88,000円 | 101,200円 | +13,200円 | +39,600円 | +66,000円 |
| 6L超 | 111,000円 | 127,600円 | +16,600円 | +49,800円 | +83,000円 |
上記は総務省が定める全国共通の標準税率をもとにした金額です。電気自動車(自動車税29,500円)とガソリンハイブリッド車は、経年による重課の対象外です。ディーゼル車は税額構造は同じですが、重課の開始が2年早い点に注意が必要です(後述)。
必須表2|自動車重量税13年超・18年超の増加額一覧(普通車)
自動車重量税は車両重量が基準です。エコカー減税の対象外となる車について、本則税率を0.5トンごとに年換算した金額が次のとおりです。
| 車両重量区分 | 通常(年換算) | 13年超(年換算) | 18年超(年換算) | 13年超での年間増加額 |
| 0.5トンごと | 4,100円 | 5,700円 | 6,300円 | +1,600円 |
| ~1.0t | 8,200円 | 11,400円 | 12,600円 | +3,200円 |
| ~1.5t | 12,300円 | 17,100円 | 18,900円 | +4,800円 |
| ~2.0t | 16,400円 | 22,800円 | 25,200円 | +6,400円 |
ここで混同しやすいのが重課の段階数です。自動車税(種別割)は13年超の一段階だけ重くなりますが、自動車重量税は13年超と18年超の二段階で重くなります。上の表のとおり、18年を超えるとさらに税額が上がります。エコカー減税対象車(燃費基準達成車)は、13年超・18年超になっても本則税率のままで、経年重課の対象になりません。
なお重量税は毎年払うのではなく、新規検査時に3年分、その後の車検(継続検査)時に2年分をまとめて納めます。年換算した金額で比較すると、他の維持費とそろえて計算しやすくなります。
軽自動車税・軽自動車の重量税の増加額
軽自動車税(種別割)の標準税率は、2015年4月以降に初度検査を受けた車が10,800円、それ以前は7,200円です。13年超の重課税率は、どちらの車も一律12,900円になります。
ここでよくある誤解を正しておきます。「軽自動車の重課は約20%」と紹介されることがありますが、これは10,800円→12,900円の比較で、2015年4月以降に登録された(まだ13年を経過していない)車に将来当てはまる数字です。2026年時点で13年超になっている軽自動車は、ほぼすべて初度検査が2013年以前=旧税率7,200円の車です。したがって、いま実際に起きている増加は7,200円→12,900円(+5,700円、約79%増)で、これが正確な数字です。
軽自動車の重量税は、通常3,300円→13年超4,100円(+800円)→18年超4,400円(いずれも年額)です。電気軽自動車・天然ガス軽自動車・ガソリンハイブリッドの軽自動車は重課対象外です。以上はいずれも2026年7月時点の制度に基づく金額です。
自動車税(種別割)と自動車重量税はどう違う?混同しやすい2つの税金
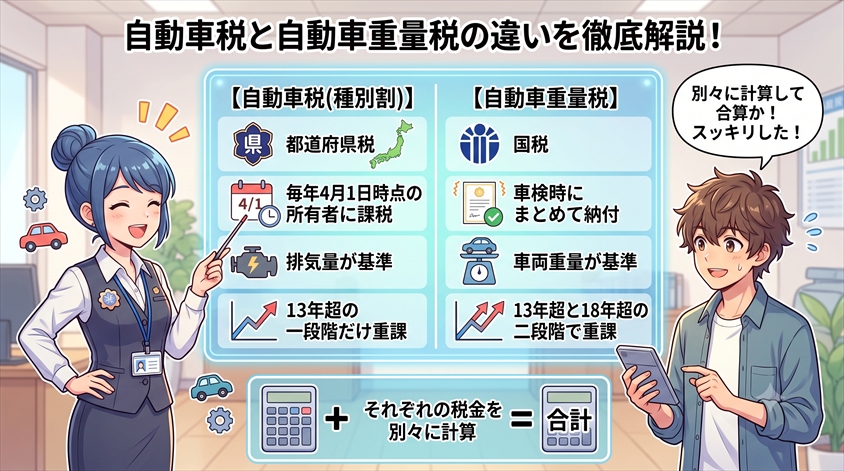
計算を進める前に、名前の似た2つの税金を整理します。この2つは課税する主体も、納めるタイミングも、重課の段階数も違います。
- 自動車税(種別割)…都道府県税。毎年4月1日時点の所有者に課税。排気量が基準。13年超の一段階だけ重課。
- 自動車重量税…国税。車検(新規・継続検査)のときにまとめて納付。車両重量が基準。13年超と18年超の二段階で重課。
「重課」とだけ書かれた記事を読むと、この2つを一緒くたにしてしまいがちです。増加額を正しく出すには、それぞれを分けて計算し、最後に合算します。
必須表3|普通車と軽自動車の違い(税の名称・重課条件・注意点)
| 税の名称 | 重課が始まる条件 | 増加の考え方 | 注意点 |
| 普通車の自動車税(種別割) | 初度登録から13年超(ガソリン・LPG)/11年超(ディーゼル) | 旧税率(標準税率)→重課後の一段階 | 比較基準は新税率ではなく旧税率。ここを混同しない |
| 軽自動車税(種別割) | 初度検査から13年超 | 7,200円(旧税率車が大半)→一律12,900円 | 「約20%増」は新税率車の話。実際は約79%増になるケースが多い |
| 自動車重量税(普通車・軽共通) | 初度登録・初度検査から13年超/18年超 | 通常→13年超→18年超の二段階 | エコカー減税対象車は経年重課の対象外 |
普通車・軽自動車・ディーゼル車で条件はどう違う?
「13年」で一律に考えると間違えやすいポイントがあります。燃料の種類やエコカーかどうかで、重課の開始時期や対象になるかどうかが変わります。
ディーゼル車は11年超で重課される
ディーゼル車は、ガソリン車・LPG車より2年早い11年超で自動車税(種別割)が重課されます。重課率や税額の構造そのものはガソリン車と同じで、開始のタイミングだけが早い点が違いです。「うちはディーゼルだから13年までは大丈夫」という理解は誤りで、実際には11年を超えた翌年度から重課が始まります。
電気自動車・ハイブリッド車は重課対象外
電気自動車(自動車税29,500円)とガソリンハイブリッド車は、燃費・環境性能に優れるため、経年による重課の対象外です。自動車重量税側でも、エコカー減税の対象車は13年超・18年超になっても本則税率が適用され、重課されません。
ただし「対象外=税額ゼロ」ではありません。重課がかからないだけで、標準の税額は毎年発生します。乗り換えの計算では、この標準税額をそのまま年間コストに入れます。
「13年」「11年」の数え方を間違えない
重課の起算点は初度登録年月で、年式でも購入した年でもありません。初度登録年月は車検証(自動車検査証)に記載されています。中古車を購入した場合も、前所有者のもとで最初に登録された時点からカウントします。
重課が実際に始まるのは、13年(ディーゼルは11年)を経過した後、最初に迎える4月1日からです。車検証の「初度登録年月」の欄を確認し、そこから何年経っているかを数えてください。
自分の車で計算してみる|税負担増加額の出し方
早見表の数字を、自分の車に当てはめます。1年あたりの税負担増加額は、次の式で求められます。
年間の税負担増加額
= 13年超の自動車税(種別割)-通常の自動車税(種別割)
+{13年超の重量税-通常の重量税}÷車検有効年数
重量税は車検時にまとめて払うため、車検有効年数(13年超の車は基本2年)で割って1年あたりに直します。ただし必須表2はすでに年換算した金額なので、その差額をそのまま使えば同じ結果になります。用意するのは、車検証に載っている排気量・車両重量・車検有効期間の3つです。
計算例1|1.5L前後の普通車の場合
1.5L前後(1L超1.5L以下)、車両重量1.0t前後を想定します。
- 自動車税:34,500円→39,600円(+5,100円/年)
- 重量税(1.0t・年換算):8,200円→11,400円(+3,200円/年)
- 年間の税負担増加額:5,100円+3,200円=8,300円/年
- 3年間の累計:24,900円/5年間の累計:41,500円
重量税は0.5トンあたり+1,600円で増えるため、車両重量が分かれば当てはめられます。1.0tなら+3,200円、1.5tなら+4,800円という要領です。
計算例2|2.0L前後の普通車・ミニバンの場合
2.0L前後(1.5L超2L以下)、車両重量が重くなりやすいミニバンを想定し、車両重量1.5t前後とします。
- 自動車税:39,500円→45,400円(+5,900円/年)
- 重量税(1.5t・年換算):12,300円→17,100円(+4,800円/年)
- 年間の税負担増加額:5,900円+4,800円=10,700円/年
- 3年間の累計:32,100円/5年間の累計:53,500円
1.5Lクラス(年8,300円)と比べると、2.0Lクラスは年10,700円で、車格が上がるほど増加額も大きくなります。車両重量が2.0tに近いミニバンなら、重量税の差額はさらに広がります。
計算例3|軽自動車の場合
2026年時点で13年超に該当する大半のケース(旧税率7,200円の軽自動車)を想定します。
- 軽自動車税:7,200円→12,900円(+5,700円/年)
- 軽の重量税(年額):3,300円→4,100円(+800円/年)
- 年間の税負担増加額:5,700円+800円=6,500円/年
- 3年間の累計:19,500円/5年間の累計:32,500円
増加額そのものは普通車より小さいものの、税額が7,200円から12,900円へと約79%も増えるため、増加率で見れば軽自動車のほうが大きいのが特徴です。
乗り続ける場合と乗り換える場合|3年・5年の総保有コスト比較
ここが記事の中核です。税負担の増加額が分かったところで、それだけでは乗り換えの損得は判断できません。燃料代・車検整備費・修理費・保険・買い替え費用・売却額まで含めた「総保有コスト」で比べます。次の4つの計算式を使います。
計算式|乗り続ける場合と乗り換えた場合の年間コスト
現在車の年間コスト
= 自動車税(種別割)+重量税の年換算額+燃料代
+任意保険+車検・整備費の年換算額+想定修理費+駐車場代などの固定費
乗り換え後の年間コスト
= 自動車税(種別割)+重量税の年換算額+燃料代
+任意保険+車検・整備費の年換算額+ローン利息または購入費の年換算額
燃料代・修理費・保険料は、根拠のない金額を当てはめないことが大切です。給油記録・車検の見積書・保険証券など、自分の実績値を使ってください。手元にレンジの目安が必要な場合も、資源エネルギー庁の給油価格統計など公的な一次情報で確認したうえで使います。この記事の以降の数字は、あくまで前提条件を明示した試算例です。
計算式|乗り換えの実質負担額と損益分岐年数
乗り換えの実質負担額
= 乗り換え先の購入総額-現在車の売却額-補助金・値引き等+ローン利息・諸費用
損益分岐年数
= 乗り換えの実質負担額 ÷(現在車の年間コスト-乗り換え後の年間コスト)
損益分岐年数は、乗り換えにかかった実質負担額を、年間コストの削減分で何年かけて回収できるかを表します。ここで注意したいのは分母(現在車の年間コスト-乗り換え後の年間コスト)が0以下になる場合です。乗り換え後のほうが年間コストが高い、または同じなら、維持費の削減では乗り換え費用を回収できません。この場合、乗り換えの理由は金銭以外(安全性能・使い勝手・故障リスクの回避など)に求めることになります。
なお、環境性能割は2026年3月31日をもって廃止されました。乗り換え先の購入総額を下げる要素になるため、実質負担額の計算では以前より購入時コストが軽くなっている点も踏まえます。
必須表4|乗り続ける場合と乗り換える場合の3年・5年比較表
計算例1(1.5L前後の普通車・車両重量1.0t前後)を軸に、3年・5年の総額を試算します。金額はすべて下記の前提条件に基づく仮定値です。
- 現在車:1.5L前後の普通車、車両重量1.0t前後、初度登録13年超、車検残なし
- 乗り換え先:同クラスのガソリンハイブリッド(エコカー減税対象・初度登録13年未満)、購入総額250万円、値引き・補助金10万円
- 年間走行距離10,000km、ガソリン170円/L(仮定)
- 実燃費:現在車12km/L、乗り換え先20km/L(仮定)
- 任意保険:現在車70,000円/年、乗り換え後75,000円/年(仮定)
- 車検・整備費(年換算):現在車60,000円、乗り換え後25,000円(仮定)
- 想定修理費:現在車40,000円/年、乗り換え後0円(保証期間内想定・仮定)
- 現在車の売却額30万円(仮定)、現金購入(ローン利息なし)、駐車場代は両者共通のため比較から除外
| 項目 | 乗り続ける(3年) | 乗り換える(3年) | 乗り続ける(5年) | 乗り換える(5年) |
| 税金 | 153,000円 | 128,100円 | 255,000円 | 213,500円 |
| 燃料代 | 426,000円 | 255,000円 | 710,000円 | 425,000円 |
| 車検・整備費 | 180,000円 | 75,000円 | 300,000円 | 125,000円 |
| 修理費 | 120,000円 | 0円 | 200,000円 | 0円 |
| 保険 | 210,000円 | 225,000円 | 350,000円 | 375,000円 |
| 購入費(値引き・補助金反映後) | 0円 | 2,400,000円 | 0円 | 2,400,000円 |
| 現在車の売却額 | 0円 | △300,000円 | 0円 | △300,000円 |
| 総額 | 1,089,000円 | 2,783,100円 | 1,815,000円 | 3,238,500円 |
表内の金額はすべて上記の前提条件(排気量・車両重量・走行距離・燃費・想定修理費など)に基づく仮定です。実際に計算するときは、ご自身の実績値に置き換えてください。
この前提では、3年でも5年でも乗り続けるほうが総額は安く済みます。損益分岐年数を実際に計算してみます。
現在車の年間コスト:税金51,000+燃料142,000+保険70,000+車検整備60,000+修理40,000=363,000円/年
乗り換え後の年間コスト(維持費のみ):税金42,700+燃料85,000+保険75,000+車検整備25,000+修理0=227,700円/年
年間コストの差(削減分):363,000-227,700=135,300円/年
実質負担額:2,500,000-300,000-100,000=2,100,000円
損益分岐年数:2,100,000÷135,300=約15.5年
この試算では、維持費の削減で乗り換え費用を回収するのに約15.5年かかります。故障が少なく走行距離も多くない車では、税金が上がってもすぐに乗り換えると割高になりやすい、ということです。
ただし、条件が変われば結論も変わります。たとえば同じ現在車で、大きな整備が続いて想定修理費が年40,000円→年150,000円に増えたとします。すると現在車の年間コストは473,000円/年になり、削減分は473,000-227,700=245,300円/年、損益分岐年数は2,100,000÷245,300=約8.6年まで短くなります。年間走行距離が多く燃費差が大きい車ほど燃料代の差も広がり、分岐年数はさらに縮みます。逆に故障が少なくローンもない車は、分岐年数が長くなり乗り換えが割高になりやすい、という関係です。
税金が上がっても乗り続けたほうがよいケース
次の条件に多く当てはまる車は、税金が上がっても乗り続けたほうが総額を抑えやすい傾向があります。
- 直近の車検・点検で大きな不具合が見つかっていない
- ローン残債がなく、乗り換えれば新たな購入費が発生する
- 年間走行距離が少なく、燃費差による燃料代の増加が小さい
- 税負担の増加額が年間数千円〜1万円台前半に収まっている
「税金が上がる=すぐ買い替え」と考えると、かえって支出が増えることがあります。先ほどの試算のように、維持費の削減だけでは乗り換え費用の回収に十年以上かかるケースは珍しくありません。
乗り換えを検討したほうがよいケース
反対に、次の条件に当てはまる場合は、乗り換えの検討に値します。
- 車検の見積もりで高額な修理・部品交換が必要、または近く見込まれる
- 燃費が古く、年間走行距離が多いため燃料代の差が大きい
- 重量税が18年超の重課段階に近づいている、またはすでに該当している
- 現在車の売却額がまだ見込める状態で、実質負担額を抑えられる
判断の目安は損益分岐年数です。計算した損益分岐年数が、これから乗る予定の年数より短いなら、乗り換えが有利になりやすいと言えます。修理費や燃料代の差が大きいほど分岐年数は短くなります。
乗り換えのタイミングはいつがよい?車検前・4月1日前・修理前の考え方
乗り換えると決めた場合、「いつ」手放すかで負担が変わります。判断の軸は3つあります。
車検のタイミングで判断する
次の車検で高額な整備・修理が見込まれるなら、車検を更新する前に乗り換えを検討する価値があります。車検を通してから短期間で手放すと、支払った車検費用を回収しきれません。一方、車検残がある状態での売却・下取りでも、残っている期間ぶんがそのまま査定に反映されるとは限らず、目減りにつながることがあります。車検の残り期間と、次の車検にかかる見込み額の両方を見て判断します。
4月1日をまたぐかどうかで判断する
自動車税(種別割)は、毎年4月1日時点の所有者にその年度分が課税されます。4月1日をまたいでから乗り換えるか、その前に手放すかで、当年度の税負担が変わります。また重課の適用も「13年(ディーゼルは11年)経過後、最初に迎える4月1日から」です。重課が始まる年度をまたぐかどうかも、タイミングを考えるうえでの一つの目安になります。
修理が発生する前に判断する
エンジン・ミッション・電装系などの大きな修理が発生した後よりも、発生する前に手放したほうが、売却額を維持しやすい傾向があります。「壊れてから売る」より「壊れる前に判断する」ほうが、実質負担額を抑えやすいという考え方です。走行距離や年式から今後の修理リスクが読める場合は、その手前で判断材料をそろえておくとよいでしょう。
乗り換え計算に現在車の売却額を入れる理由
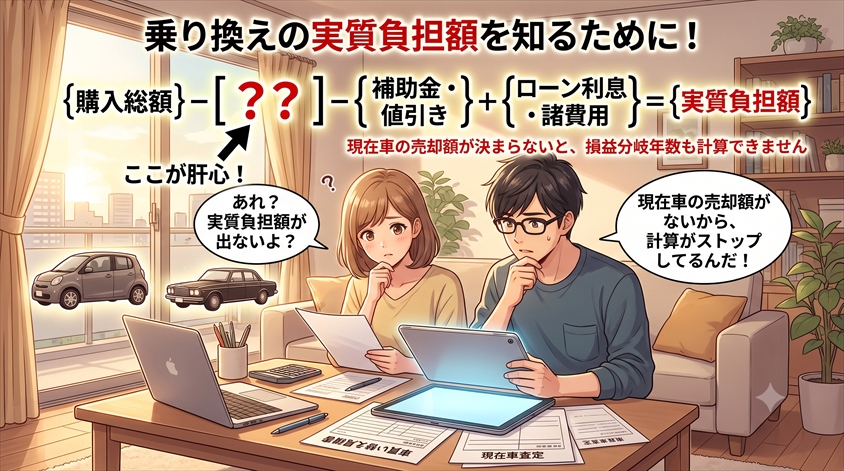
ここまでの計算で分かるとおり、乗り換えの実質負担額と損益分岐年数は、現在車の売却額が分からないと最後まで計算できません。実質負担額は「乗り換え先の購入総額-現在車の売却額-補助金・値引き+ローン利息・諸費用」で求めるため、売却額が抜けていると分子が確定せず、損益分岐年数も出せないからです。
つまり売却は「急いで手放す」ためではなく、実質負担額を計算するために、まず現在価値を把握するという位置づけです。損益分岐年数を正確に出すには、いまの車がいくらで売れそうかを先に押さえておく必要があります。愛車の買取相場をまず確認しておきたい場合は、複数社へ一括で査定を依頼できるカービューのようなサービスで概算をつかんでおくと、計算がぐっと進めやすくなります。ディーラーの下取りより高く売れないかを試したい場合は、個人間売買のカババで相場感を比べておくのも一つの方法です。
把握した売却額を実質負担額の式に入れれば、この記事の損益分岐年数の計算がそのまま完成します。数字がそろってはじめて、乗り続けるか乗り換えるかを金額で比べられます。
自動車税13年超の増税額はいくら?についてのよくある質問(FAQ)
- 13年の数え方は年式ですか、初度登録年月ですか?
-
初度登録年月で数えます。年式や購入した年ではありません。初度登録年月は車検証に記載されています。中古車の場合も、前所有者のもとで最初に登録された時点からカウントします。重課が実際に始まるのは、13年(ディーゼルは11年)を経過した後、最初に迎える4月1日からです。
- ディーゼル車は何年で重課されますか?
-
ディーゼル車は11年超で重課されます。ガソリン車・LPG車の13年超より2年早いタイミングです。重課率や税額の構造はガソリン車と同じで、開始時期だけが早くなります。「ディーゼルだから13年まで大丈夫」という理解は誤りなので注意してください。
- 自動車重量税は13年超と18年超で変わりますか?
-
変わります。自動車税(種別割)が13年超の一段階だけ重課されるのに対し、自動車重量税は13年超と18年超の二段階で重くなります。エコカー減税対象車は、13年超・18年超になっても本則税率のままで、経年重課の対象になりません。
- 税金が上がる前に乗り換えたほうが得ですか?
-
一概には言えません。税金の増加額だけで判断すると、かえって割高になることがあります。故障が少なくローンもない車は乗り続けたほうが総額を抑えやすく、修理費や燃料代が増えている車は乗り換えが有利になりやすいです。実質負担額と損益分岐年数を計算し、これから乗る予定の年数と比べて判断してください。
- 車検前と4月1日前では、どちらが乗り換えに向いていますか?
-
状況によります。次の車検で高額な整備が見込まれるなら、車検を更新する前が一つの目安です。一方、自動車税(種別割)は毎年4月1日時点の所有者に課税されるため、当年度の税負担を抑えたい場合は4月1日前も判断材料になります。車検費用の見込みと、4月1日をまたぐかどうかの両方を合わせて考えるとよいでしょう。
まとめ|税金の増加額だけでなく、総保有コストで乗り換えを判断する
13年超による税負担の増加額だけでは、乗り換えの損得は決められません。判断には、自動車税(種別割)・自動車重量税・燃料代・車検整備費・修理費・買い替え費用・売却額を合わせて計算する必要があります。
- 税金の増加額が小さくても、修理費や燃料代が増えている車は乗り換えが有利になる場合がある
- 故障が少なくローンなしで乗れている車は、税金が上がっても乗り続けたほうが総額を抑えられる場合がある
- 判断の指標は損益分岐年数。これから乗る予定の年数より短ければ乗り換えが有利になりやすい
この記事の計算式に、車検証の排気量・車両重量と、給油記録・車検見積書・保険証券などの実績値、そして現在車の売却額を当てはめれば、3年・5年の総保有コストと損益分岐年数を自分で計算できます。結論は車の状態・走行距離・修理見込み・燃費差・売却額によって変わります。「今すぐ買い替えるべき」と急がず、まず数字を出してから判断してください。
売却方法によって、査定額や手続きの進め方は異なります。
まずは現在の査定相場を確認して、売却価格を比較してみましょう。
― 車の売却・下取りがお済みの方はスルーしてください ―
★カババなら高く売れる可能性があるのはなぜ?★
カババは、販売店を介さない独自の仕組みにより、中間コストを抑えて売却できるサービスです。
高く売れる理由や出品から入金までの流れを確認して、納得してから申込みを検討できます。